8 月 19 日,宇树科技上市。到 10 月 30 日收盘,72 天。
开盘 1100 元,市值 4449 亿元。
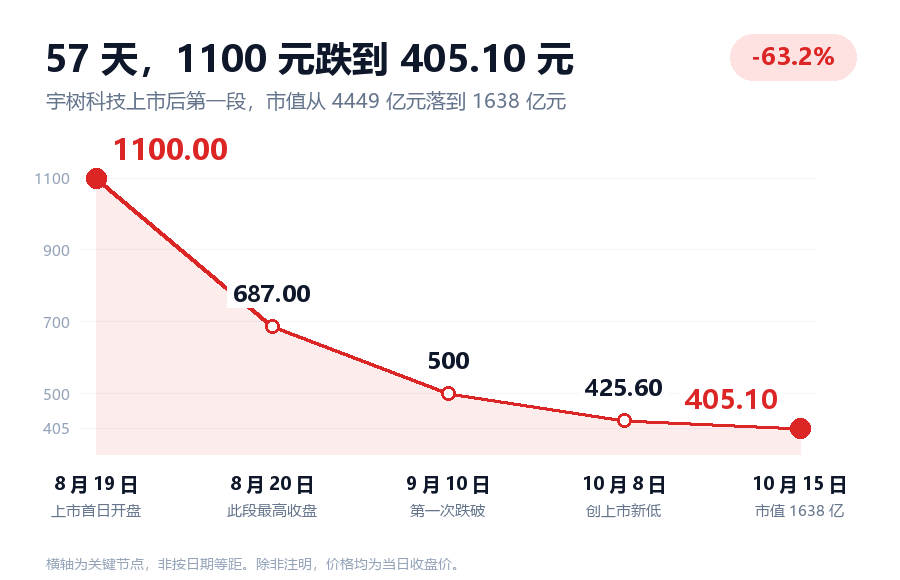
10 月 15 日,第 57 天,收盘 405.10 元,市值 1638 亿元。
少了 2811 亿。摊到这 57 天里,平均每天蒸发 49 亿。
这 57 天,宇树没出过一次事故:没有爆雷,没有召回,没有高管出走。它甚至比上市那天更忙——签协议、见省长、发标准、增资扩产。
价格还是跌了六成三。
这 2811 亿是怎么没的,要先看上市那一天。
一、首日换手八成多
上市第一天,宇树的换手率是 85.28%,成交 231.6 亿元。
85.28% 的换手,意思是那天能卖的股票,几乎全卖了一遍。
卖的是谁?打新的。
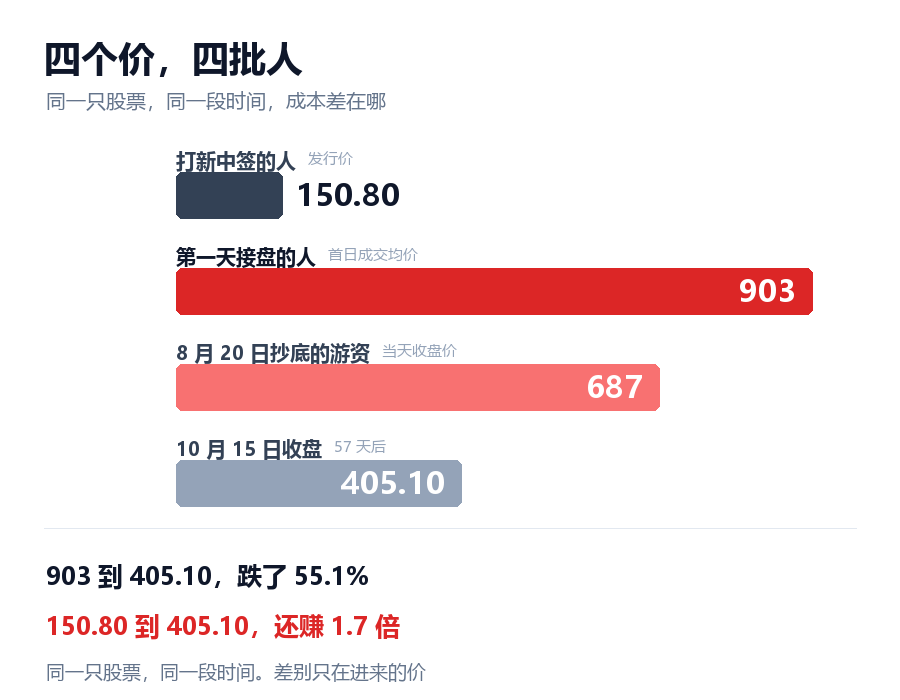
他们拿到的价是 150.80 元。开盘价 1100 元。账面上 7.3 倍。
不需要任何人劝,卖是本能。
所以那天 85.28% 的换手,不是“有人在跑”,是几乎所有中签的人都在跑。打新本来就是一件“卖出”的事:你按 150.80 元买它,唯一的目的就是找一个更高的价卖给别人。
交易所每天收市后会公布龙虎榜:当天买卖金额最大的前五个席位。这是唯一能看见“谁在卖”的地方。
8 月 19 日那张榜,卖出前五名全是机构,据媒体统计合计卖出超过 40 亿元。买入前五名里,有四家是东方财富证券拉萨的营业部。
那四个名字不用当成机构看。在东方财富网上开户,账户统一托管在拉萨那几个营业部,几百万人的单子,榜上就写成同一个名字。榜上看见的不是四家营业部,是几百万个人。
一张榜,两批人:一边在出,一边在接。
8 月 20 日,宇树跌 18.7%,收 687 元。榜上机构专用席位合计又净卖出 1.29 亿元。
同一天,中信证券上海溧阳路营业部净买入超过 9000 万元。那是市场公认的一线游资席位,它在 687 元抄底。
那天之后,到 10 月 15 日,再没收在 687 元以上。
榜只登前五名,这两组数都是“看得见的那一角”。真实卖出去了多少,只有当日全部成交记录知道,那份记录不公开。
留下来的是谁?是 8 月 19 日那天买进来的人。
再算一个数:宇树第一天能自由买卖的股票只有 3008.77 万股。85.28% 的换手,就是当天有 2566 万股易手。231.6 亿元的成交额摊到这 2566 万股上,平均成交价 903 元。
903 元,才是那天接盘的人真正的成本。1100 元只是开盘那一笔,不是大多数人的价。
而 903 元,是打新机构 150.80 元的 6 倍。
从 903 元到 405.10 元,跌了 55.1%。
同一只股票,同一个交易日:一个成本 150.80 元,一个成本 903 元。这个差距,就是后面 57 天要还的账。
还有一个数值得摆出来:宇树这次 IPO 募了 60.99 亿元。
公司花几个月路演、询价、定价,从市场拿走 61 亿。同一天,市场在 4 个小时里成交了 231.6 亿——是它募到的钱的 3.8 倍。定价这件事,从来不是在询价室里完成的,是在交易室里完成的。
二、扣非归母掉两成
那 4 个小时里,出价的人看过什么?
8 月 17 日晚上,宇树在《上市公告书》里把上半年的账先摊开了——比上市早两天。
要说清一句:这不是半年报。完整的半年报按规矩要到 8 月底才发,这是上市公告书里带的那部分主要财务数据。规矩要求它摊,不是它想摊。
也就是说,8 月 19 日那个 1100 元的开盘价,是全市场看过这份报表之后出的价。
先说好看的那一面。
营业收入 11.52 亿元,同比涨 48.54%。归母净利润 2.74 亿元——上年同期是亏损 3202 万元,所以这个数的同比增速写着 +955.59%。
一千个人里,大概有九百九十个会先看见这个 955%。
它没什么意义。基数是个负数,任何正数除以它,出来的都是个天文数字。同比增速这个东西,一旦上年是亏的,就不能用了。
而且去年那笔亏损,不是生意亏的。2025 年上半年,宇树确认了 3.49 亿元股份支付费用——给员工的股权激励,一次性计入成本。这笔钱不进现金流,也不代表主业变差。
能用的那个数,全名叫扣非归母净利润——在归母的基础上,把政府补助、理财收益这些不常有的收入再刨一遍,只看主业赚了多少。
2.439 亿元。
上年同期是 3.024 亿元。
同比 −19.34%。
为什么跌,财报自己写了:研发费用比去年同期多花 8203.74 万元,销售费用也大增——这一年宇树上了春晚,做品牌。
同一份报表,营收在涨,扣非在跌。还有一个数跟着一起跌:毛利率,从 60.16% 掉到 56.01%。
这句话翻译过来就是:东西卖得更多了,每一件赚得更少了。
再往前看一眼增速这条线。2025 年全年 332%,2026 年一季度 68.49%,上半年 48.54%。
一年时间,从 332% 掉到 48.54%,只剩原来的七分之一。
这里要停一下,因为很多人会问:那 48.54% 很差吗?
放在 A 股,不算差,甚至算不错。
问题是它对应的价格。
8 月 19 日按 1100 元买入,等于认可这家公司值 4449 亿。发行价 150.80 元对应的是 219 倍市盈率(按 2025 年的利润算),1100 元是它的 7.3 倍,市盈率也就跟着变成 1600 倍。
1600 倍市盈率是什么意思?意思是按当时那点利润,要 1600 年才能赚回买它的钱。
反过来说:就算宇树的利润每年都能长 48%,也要连着长十年,才把这 1600 倍熬成 30 倍出头。一年都不能慢。
而报表给的第一年答复是:增速掉到七分之一,扣非往下走,毛利率往下走。
这里还有一件事,比增速更关键。
这份报表上的数,不是意外。公司自己在招股书里就预告过:上半年营收 10.52 亿到 11.28 亿,扣非 2.36 亿到 2.83 亿。
实际做出来 11.52 亿和 2.439 亿。营收超过自己预告的上限,扣非落在自己给的区间里。
也就是说,早在上市之前,“扣非要掉两成”这件事就白纸黑字写着,谁都能翻。8 月 19 日那天,翻过的人给了 1100 元。
报表没崩,崩的是 1100 元那个价。
三、摩根大通喊减持
9 月底,摩根大通第一次覆盖宇树,给的评级是“减持”,目标价 300 元。
那时候,它已经从 1100 元的开盘价跌掉一半多。一家外资大行说,还没跌够。
如果故事到这里结束,那它只是一次“业绩不及预期”。这种事每周都在发生,不值得写。
真正怪的地方在 9 月和 10 月:宇树的好消息,一个接一个。
9 月 22 日,两件事撞在同一天。南方电网跟宇树签了战略合作框架协议,董事长钱朝阳说要推动“技术共研、场景共建、标准共立”;同一天,广东省省长孟凡利在广州会见王兴兴,说“十分欢迎并大力支持宇树科技在粤发展、拓展市场”。
10 月 15 日,市场监管总局发布首批六项人形机器人国家标准,2027 年 4 月 1 日起实施。宇树是这个行业里最该受益的那一家。同一天,它的股价创了上市以来新低。
好消息说到这里。接下来是价格。
9 月 10 日,股价跌破 500 元。10 月 8 日,跌到 425.6 元。
10 月 15 日,盘中最低 404.03 元,收盘 405.10 元。从 1100 元到 405.10 元,跌了 63.2%。
摩根大通给的理由,跟那些好消息并不冲突。南方电网的合作是真的,国标也是真的,但这些事都要好几年才变成利润。而 405 元的股价,等不了好几年。
把这段路拆开看,它跌得很有规律:跌一段,横一横,再跌一段。每一次横盘,都有人在等回本;每一次再跌,都有一批人被抬出去。
被抬出去的那批人,有一个数能看出来:融资余额。
8 月 19 日,宇树的融资净买入是 15.35 亿元,全市场第一——第一天买进去的钱里,借来的最多。
到 10 月 15 日,融资余额还剩 10.68 亿元。这个数要跟分母一起看。
宇树总市值 1638 亿,但能自由买卖的只有 7.44%。按 405.10 元算,那一小块值 122 亿,10.68 亿占了它的 8.76%——市场上每 100 元股票,有 8.76 元是借钱买的。
借钱的人有一个特点:跌到某个位置,不用他决定,账户会自动把股票卖掉。这叫被动平仓。它不看好坏,不看消息,只看保证金够不够。
所以这 57 天的跌,不是一路直下。是一层一层往下剥:先剥掉没耐心的,再剥掉借钱的,最后剥掉还想着回本的。
跌到 405 元的时候,很多人不服气,理由很硬:公司又没变差,收入还在涨,凭什么跌?
凭一个小学算式。
股价 = 每股收益 × 市盈率倍数。
左边是股价。右边是两个东西,也就是两个因子:公司每股能赚多少钱,和市场愿意为这每股收益出几倍的价。下面说的“倍数”,指的都是市盈率倍数。
这两个东西,一个归公司管,一个不归公司管。
每股收益,公司自己能挣。市盈率,公司一分钱也使不上劲——它是买家给的价:买你一块钱的利润,愿意付几块钱。
这两个东西变起来的速度,差得很远。
每股收益一年才更新四次,一次一个数。一家公司要把利润做上去,得建产线、招人、卖货、收款,都以年为单位。
倍数不用。它按分钟算,每一笔成交都在重新给它定一次价。
8 月 19 日上午 9 点 30 分,宇树开盘 1100 元。下午 3 点收盘,845 元。有人在开盘那一笔买进去,到收盘,亏了 23.18%。
同一个公司,同一份报表,中间隔了 4 个小时。这 4 个小时里,公司没变,产品没变,订单也没变。
变的只是出价的人:想买的少了,想卖的多了。
股价短期的大涨大跌,多半不是公司出了事,是出价的人换了想法。
9 月和 10 月那些好消息,改的是市场对前一个因子的预期。南方电网的合作能让明年的收入多一点,国标落地能把这个行业的天花板抬一点。
但后一个因子往回走的时候,前一个因子涨得再快也拉不住。1600 倍的市盈率,只要市场愿意给的倍数掉一半,股价就得掉一半——哪怕利润一分没少。
倍数这个东西,涨的时候没人算它,跌的时候全是它。
这 57 天里,宇树的利润表一个新数都没有。
10 月 15 日收盘,405.10 元。
1638 亿。
从 4449 亿到这里,57 天,减少了 2811 亿。
这 57 天里,宇树签了战略合作,省长见了创始人,行业标准落地。
财报是上市前两天就给出来的。除此之外,这 57 天没有第二条坏消息。
价格还是跌了六成三。
这 57 天,宇树什么都没少。少的是市场愿意给的那个倍数。
有一件事,不在这 57 天里。
那份给宇树打“减持”的报告,20 多天后被同一家机构改了:目标价从 300 元改成 995 元,评级从“减持”改成“增持”。
它没动宇树的利润,改的是另一头。
喊 300 元和给 995 元的,是同一家。
四、第一个 20cm 涨停
10 月 23 日下午 2 点 15 分,宇树的买盘封在了涨停板上:20cm,收 624 元,市值 2524 亿,成交 47.7 亿。
这是它上市以来的第一个涨停板。
同一天,机器人板块一起动:优必选涨 6.73%,越疆涨 6.5%,万得人形机器人指数涨 6.16%。
往前数 6 个交易日,就是 10 月 15 日,它收在 405.10 元,市值 1638 亿,是上市以来最低的一个收盘价。
6 个交易日,从 405.10 到 624,涨了 54%。而这 6 天里,公司没有交过一份财报。
从这里到 10 月 30 日收盘,15 天,11 个交易日。这 11 个交易日,是这么走的。
前三天,一天比一天急。
10 月 16 日收 426.98 元,涨 5.40%。10 月 19 日收 495.92 元,一天涨 16.15%——除了上市首日,这是它最大的单日涨幅。10 月 20 日收 526.03 元,涨 6.07%。
然后是两天停顿。10 月 21 日跌 2.10%,10 月 22 日涨 0.97%,收 520 元。
但 10 月 22 日不是平常的一天。
那天在杭州,宇树办了自己的十周年主场——2026 世界物理 AI 大会暨宇树合作伙伴生态大会。3000 多名嘉宾,40 多个展示专区,7 个分论坛。
王兴兴作主旨演讲,题目是《相信,尽可能相信 AI》。
他放了一段内部测试视频:GPT-6 在零训练的情况下直接操控机器人画画,看到旁边有颜料盘,会主动走过去洗笔再画。
他给出的判断是:物理 AI 已经看到被击穿的苗头,很可能在未来 1 到 3 年。具身智能的“ChatGPT 时刻”,最快明年。
会开完那天,股价只涨了 0.97%。
消息传到股价上,隔了一天——第二天,它封上了那个涨停板。
再往后是拉锯。
10 月 26 日涨 7.69%,收 672 元,盘中最高 737.50 元。那天换手 37.72%,除了上市首日,这是最高的一天。
也是那天,它上了龙虎榜:买入前五合计 5.56 亿,卖出前五合计 8.16 亿,净卖出 2.60 亿。卖一席位是中国国际金融上海分公司,一天卖了 2.44 亿。
涨得最好的几天里,榜上的大钱在往外走。
这里说的是龙虎榜前五个席位的加总,不是全市场的资金流向,两者不能划等号。但它至少说明一件事:那天的涨,不是这些大席位买上去的。
10 月 27 日跌 4.77%,收 639.96 元。10 月 28 日又涨 8.74%,收 695.90 元,盘中最高 739.03 元——这是这 15 天里最贵的价格。
然后就是最后两天。
10 月 29 日,开盘 653.22 元,比前一天收盘低 6%。半小时后股价开始往回爬,下午一度翻红,最高摸到 699.99 元。
差一分钱,到 700 元。然后它掉下来,收 662.39 元,跌 4.82%。
10 月 30 日,几乎同一条路:开盘 641.77 元,盘中最高 699.00 元,收盘 647.05 元,跌 2.32%。
两天,两个 699,两次都没站上去。
11 个交易日,7 天涨,4 天跌。涨 59.73%,市值从 1638 亿到 2617 亿。
这一节还有一件事得说,因为它跟后面的数字直接对得上。
10 月 20 日晚上,也就是连涨三天之后,公司自己发了一份股票交易异常波动公告。
公告给了两个数:截至 10 月 20 日,公司滚动市盈率 388.25 倍;中证指数公司发布的通用设备制造业,最近一个月平均滚动市盈率 39.51 倍。
公司自己算给市场看的那个倍数,是同行平均的 9.8 倍。
公告里还有一句:人形机器人行业尚处商业化早期,若大规模商业化落地进度不及预期,公司未来营收扩张和业绩释放可能受影响,“存在估值回归的投资风险”。
那份公告发出两个交易日后,10 月 23 日,就是那个涨停。
这 15 天里,公司只多了一份财报。而这份财报,是涨完之后才到的。
五、第三季:增收不增利
10 月 28 日晚上,宇树交出上市后第一份财报。
两个总数先摆出来。
前三季度,营业收入 18.17 亿元,同比 +55.71%。扣非归母净利润 3.49 亿元,同比 −18.78%。
五成多的增长,和近两成的下降,出自同一份报表。
只看前三季,会漏掉一个更要紧的变化。把三季报和半年报相减,就得到第三季度单独一个季度:
上半年营业收入 11.52 亿,前三季 18.17 亿,相减得 6.65 亿。
上半年扣非归母 2.439 亿,前三季 3.49 亿,相减得 1.05 亿。
这两个相减出来的数,和公司披露的第三季度数据完全吻合。
第三季度营业收入同比 +69.93%,比上半年的 +48.54% 快了 21 个百分点。
收入在加速。这是原来没人预料到的方向。
第三季度扣非同比 −17.42%。
再做一道除法,看每 100 元收入最后留下多少扣非利润。
上半年,2.439 除以 11.52,留下 21.2 元。第三季度,1.05 除以 6.65,留下 15.8 元。
收入跑得更快了,每 100 元留下的却少了 5 块多。
钱去哪了。
先看研发。第三季度研发费用 1.27 亿元,同比 +249.58%,占当季营业收入的 19.10%——每收 100 元,19 元砸进研发。前三季度研发合计 2.63 亿元,去年同期是 0.90 亿元,多花 1.73 亿元。
再看销售。前三季度销售费用 2.30 亿元,去年同期是 7600.85 万元,多花 1.54 亿元。
两项加起来,前三季比去年同期多花 3.27 亿元。
而前三季的扣非,只比去年同期少了 0.81 亿元。
多花 3.27 亿,利润只少 0.81 亿——差额是被收入补回来的。收入多收了 6.5 亿,毛利端顶住了大半。
真正没顶住的,是毛利率。
去年第三季度 58.93%,今年上半年 56.01%,今年第三季度 50.58%。三个数,一路往下。
每 100 元收入,一年里少了 8 块多的毛利。这个缺口,只能靠多卖货去填。
再补一条不常被提到的:前三季度经营活动现金流 1.94 亿元,同比 −54.69%。账面赚到的利润,有一半没有变成现金。
还有一件事,公司自己说得很少。三季报里对营收增长的官方解释只有一句话:主要系公司持续推进产品创新与业务拓展,不断丰富产品矩阵,更好地满足客户需求,带动收入增长。
研发为什么翻两倍多,销售费用为什么翻三倍,报表里没有展开。
摆在一起,答案只有一句:多收的钱被吃掉了,而且吃得比多收的还多。
这一节不下判断。是主动投研发换未来,还是被动承压,读者自己看。
六、摩根大通迅速变脸
9 月底,摩根大通首次覆盖宇树,评级“减持”,目标价 300 元,算的是 2027 年 30 倍市销率。
10 月 25 日,同一家机构把评级连升两级到“增持”,目标价从 300 元调到 995 元,上调 231.7%。10 月 29 日财报出来以后,它维持增持,目标价还是 995 元。
20 多天,从 300 到 995。
就在这段时间里,宇树的股价从 10 月 15 日的 405.10 元,涨到 10 月 30 日收盘的 647.05 元,涨了 59.73%。按最近四个季度的利润算,市盈率 466.88 倍。
这个数每天都在变,因为它等于股价除以每股收益。分母那一头只在最后两天动了一次:三季报 10 月 28 日晚上交,到 10 月 30 日收盘,新利润只进来两天。
所以这 59.73% 里,几乎全部来自倍数,不来自利润。倍数是可以重算的,只看换哪一个年份。
但它没有上调已经发生的事。看它的销量预测:
2026 年 1.4163 万台,没动。2027 年从 2.62 万台上调到 3.17 万台。2028 年从 4.1552 万台上调到 11.1554 万台,加 1.68 倍。
它真正上调的是 2028 年,一个还没来的年份。
触发点就是 10 月 22 日那句话。王兴兴把物理 AI 的突破窗口,从“最长可能 10 年”改成了“一两年、两三年”。
一家机构听完这句话,把算账用的年份从 2027 年推到了 2028 年,再把 2028 年的销量加了 1.68 倍。同一套算法,换一年的业绩,目标价就从 300 元变成了 995 元。
995 元是这么来的。它买的不是已经发生的事,是一个“如果一切顺利”的 2028 年。
995 元是什么概念。
按 4.0446 亿股算,995 元对应市值 4024 亿。比 10 月 30 日收盘的 2617 亿高 54%。
再往上一点是 1100 元——上市首日的开盘价,对应市值 4449 亿。
一家机构的目标价,是让股价回到上市首日开盘价的九成。而 1100 元,正是这轮下跌的起点。
还有一个数,说明这轮上涨前后,筹码在谁手里。
截至 9 月 30 日,宇树的股东户数是 4.80 万户,比上一个报告期增加 73.52%,流通股的人均持股降到 626 股。同期,十大流通股东里出现了四只新进的基金。
户数变多,人均变少——股票在从少数人手里,散到更多人手里。
这件事本身没有好坏。它只解释一件事:为什么这 15 天的日内波动能到 10%。10 月 30 日那天,最高 699 元,最低 631.50 元,一天里上下 67 块。
持股越散,出价越不统一。
10 月 29 日、10 月 30 日,两天都摸到 699,两天都收在 650 上下。
单看这两天,是三季报把涨势打断了:从 695.90 元到 647.05 元,跌 7.02%。
拉长到 15 天,还是涨的:从 405.10 元到 647.05 元,涨 59.73%。
这 15 天里,宇树的利润表多了一个新数。
前三季度扣非 3.49 亿元,同比 −18.78%。这是宇树上市以来,第一个负增长的利润数。
七、宇树带动的上市潮
8 月 19 日之前,A 股没有一家以人形机器人整机为主业的上市公司。想买这个方向,只能去买那些讲了人形故事的零部件厂和概念股。
宇树挂牌之后,行业里的人给它起了另一个名字:估值锚。
港股那边的队伍更长。到 8 月,在港交所排队等上市的人形机器人公司有 7 家:智元、智平方、银河通用、星动纪元、逐际动力、自变量、众擎。
智元走了另一条路。7 月 24 日,它确认启动赴港上市;而在那之前一年,它已经用 63.62% 的持股拿下 A 股的上纬新材。2025 年,上纬新材涨 1820%,是那年 A 股涨幅第一。今年 10 月 30 日,上纬新材收 161.00 元,一个月涨 22.89%。
但港股真正以人形机器人为主业、已经上市的,到今天只有一家:优必选。
把优必选和宇树放在一起看,差别比想象的大。
先看走势。优必选 2023 年 12 月挂牌,发行价 90 港元,3 个月后涨到 328 港元,市值破 1300 亿港元。2024 年底,最低 40.8 港元。今天收 63.45 港元——两年多过去,它还在发行价下面。宇树今天 647.05 元,是它发行价 150.80 元的 4.3 倍。
再看账。上半年,优必选营收 12.7 亿元,同比翻倍,净亏 3.39 亿元。同期宇树营收 11.52 亿元,扣非赚 2.439 亿元。两家收入差一个多亿,一家亏三亿多,一家赚两亿多。
再看量。优必选报的是订单:U1 系列全渠道订单突破 1.33 万台。宇树报的是出货:上半年 5900 台。这两个词不能直接比——订单签了不等于交付。U1 光头部零配件就有 2000 到 3000 个,机构的估算是,把已经签下的单子交完,可能要两年以上。
最后看价。优必选 319 亿港元,折成人民币不到 300 亿元;宇树 2617 亿元。同样做人形机器人,同样是行业第一梯队,市场给宇树的价,是给优必选的 9 倍。
排队的 7 家里,还有一家得单独说:银河通用。
它 2023 年 5 月成立,创始人叫王鹤,北大研究员、斯坦福博士,做的是具身智能的“大脑”。硬件本体它不自己做,直接向别人买。
今年 3 月,它完成了一轮 25 亿元融资,估值 30 亿美元。它的机器人进了宁德时代、博世、丰田的工厂,也传出了筹备上市的消息。
而它是宇树 2025 年最大的关联方客户:一年采购 1818.78 万元的机器人——四足、人形,还有组件,用于自身研发和二次开发后对外销售。2023 年这个数是 1.77 万元,2024 年是 36.47 万元。这笔钱占宇树 2025 年营业收入的 1% 出头。
关联关系写在招股书里:宇树的董事梁望南,同时在银河通用担任董事。
今年 7 月,银河通用的董事长换了人:原董事长郭小亮退出,接任的这位叫尹方鸣。
尹方鸣的履历横跨联发科、搜狗、360。他自己创办过一家机器人公司,卖掉之后转做投资。他最知名的一笔投资是宇树:2016 年,他给还在初创期的宇树投了 200 万元,拿到 15% 的股权。那是宇树拿到的第一笔外部资金。
这笔投资的来龙去脉,我们在《宇树科技的 9 年,从 1333 万到 127 亿》里写过。
十年后,他成了这家向宇树下单的公司的董事长——在他接手之前一年,那笔采购已经发生了。在宇树,他是出钱的那一边;在银河通用,他是做事的那一边。
十年前他投出去 200 万元,十年后他掌舵的公司向宇树买了 1818.78 万元的机器人。这轮热潮里,很难再找到比这更完整的一条线。
八、风向突变,行业转冷
但 9 月底开始,消息的方向变了。
9 月下旬,路透社报道,监管通过非正式窗口指导,收紧了一部分人形机器人企业的上市审核,重点看两件事:估值合不合理,收入是不是真的来自市场需求。
到 10 月,那 7 家排队的公司里,已经有动静了。据媒体报道,7 月刚确认要去香港的智元,赴港上市已经暂缓;同时传出的另一条消息是,它在做新一轮融资,估值约 500 亿元。
一级市场的钱也在退。三季度,国内具身智能赛道 185 笔融资、333.35 亿元,比上半年的季均 467.5 亿元少了近三成。9 月单月只有 71.5 亿元,比 8 月的 175.41 亿元少了近六成。头部机构的出手次数也在降:红杉中国上半年参与了 20 多笔,三季度只有 8 笔。
而上半年完全是另一副样子:国内具身智能赛道融资 935 亿元,同比翻了约 5 倍,百亿估值的公司从 3 家涨到 22 家。
从 8 月 19 日开盘 1100 元,到 10 月 15 日 405.10 元,再到 10 月 30 日 647.05 元,72 天,宇树就在这个转折里走完了。
而这条赛道今年上半年卖出去的机器人,全球是 1.91 万台。宇树 5900 台,智元 8400 台,两家占了七成多。
这 1.91 万台里,七成以上摆在展厅、实验室和出口展台上。